Publicidad
Gobierno anuncia alivios tributarios para afectados por el terremoto: habrá 85% de descuento en sanciones
El Decreto Legislativo 1419 establece medidas tributarias, aduaneras y cambiarias para facilitar la atención de la emergencia y la reconstrucción tras el terremoto del 10 de agosto. Algunos beneficios aplican en todo el país y otros están dirigidos exclusivamente a las zonas afectadas.
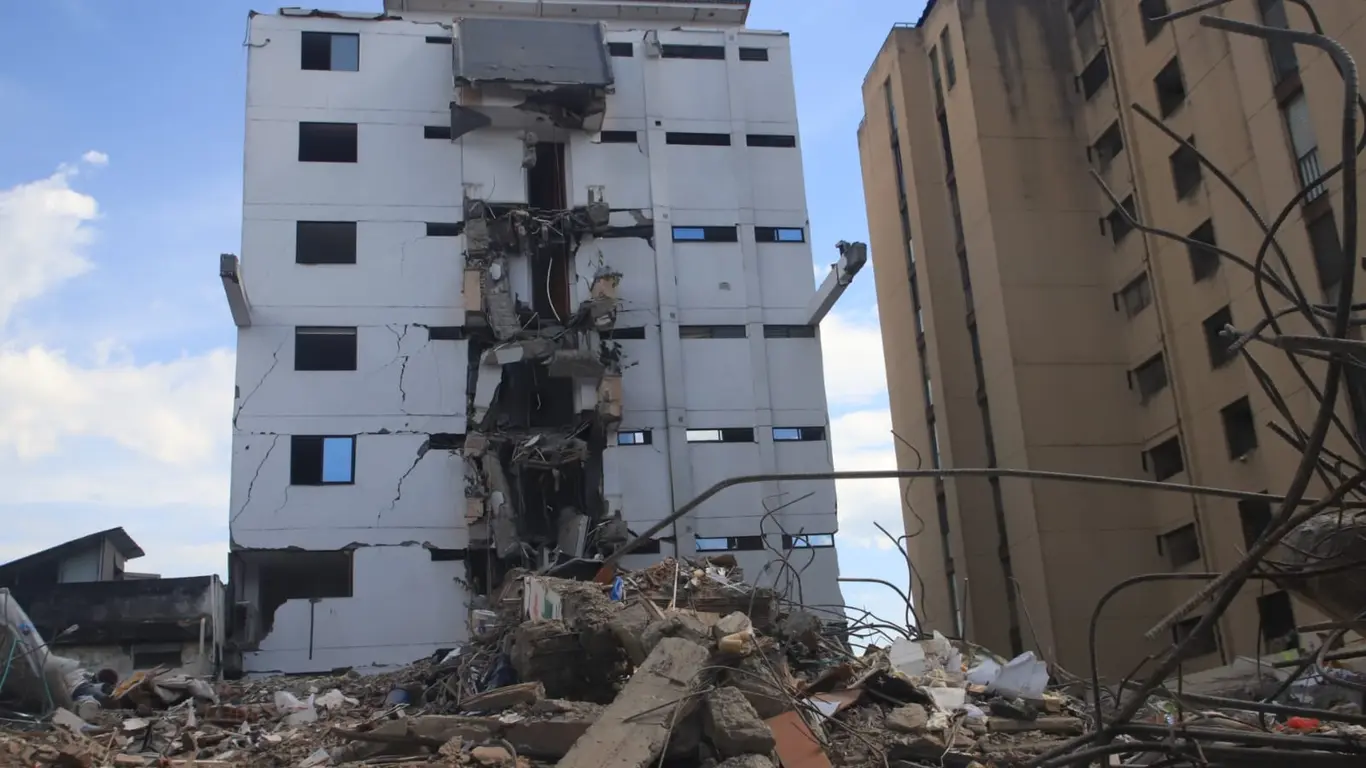
El Gobierno Nacional anunció un paquete de medidas tributarias, aduaneras y cambiarias para facilitar la atención de la emergencia y apoyar la reconstrucción de las zonas afectadas por el terremoto del pasado 10 de agosto de 2026.
Las disposiciones están contempladas en el Decreto Legislativo 1419, informado por la Dirección de Impuestos y Aduanas Nacionales (DIAN), e incluyen descuentos en sanciones, una tasa preferencial para intereses de mora y facilidades para el pago de obligaciones tributarias.
Uno de los principales beneficios establece una reducción del 85% en las sanciones para los contribuyentes que tengan obligaciones en mora anteriores al 10 de agosto de 2026 y se pongan al día, o corrijan y presenten las declaraciones pendientes, antes del 19 de noviembre de 2026.
En estos casos, los contribuyentes deberán pagar el 15% de la sanción correspondiente, además de las actualizaciones que sean aplicables. El decreto también establece una tasa preferencial de interés moratorio del 4,5% anual.
Según la DIAN, estas medidas pueden ser solicitadas hasta el 19 de noviembre de 2026 y algunas de ellas tienen aplicación en todo el territorio nacional
¿Qué beneficios hay en todo Colombia?
El decreto contempla diferentes mecanismos para contribuyentes con obligaciones pendientes anteriores al 10 de agosto de 2026.
Quienes se pongan al día o presenten y corrijan sus declaraciones pendientes antes del 19 de noviembre podrán acceder a:
- Reducción del 85% en las sanciones, por lo que deberán pagar el 15% restante.
- Tasa preferencial de interés moratorio del 4,5% anual.
También se establecieron mecanismos de conciliación para contribuyentes que tengan procesos ante la jurisdicción de lo contencioso administrativo, siempre que la demanda haya sido presentada antes del 10 de agosto.
En procesos en primera instancia, se contempla una conciliación sobre el 85% de las sanciones e intereses, calculados con la tasa preferencial del 4,5% anual, una vez se haya pagado la totalidad del impuesto en discusión y el 15% restante de las sanciones.
Para los procesos en segunda instancia, la conciliación podrá comprender el 80% de las sanciones e intereses bajo la tasa preferencial.
El decreto también establece beneficios relacionados con donaciones y pagos en especie recibidos por personas o sujetos afectados. Hasta un valor acumulado de 2.600 UVT por beneficiario, estos recursos serán considerados ingresos no constitutivos de renta ni ganancia ocasional para quien los reciba.
Adicionalmente, los contribuyentes podrán donar total o parcialmente a la Nación los saldos a favor que tengan reconocidos por la DIAN, con el propósito de contribuir a la financiación de la atención del desastre. Esta donación dará lugar a un descuento tributario en la declaración de renta, de acuerdo con las condiciones establecidas en la normativa.
Facilidades de pago
El Decreto 1419 también contempla medidas específicas para los contribuyentes con domicilio fiscal en los territorios afectados por el terremoto, de acuerdo con el ámbito territorial definido previamente por los decretos 1261 y 1348 de 2026.
Entre estas medidas se encuentran facilidades abreviadas para el pago de obligaciones vencidas.
Los contribuyentes podrán solicitar acuerdos de pago de hasta 24 meses sin necesidad de constituir garantías.
Para obligaciones que no superen las 6.000 UVT, equivalentes a $314.244.000, se contempla la posibilidad de acceder a facilidades de pago de hasta 36 meses con garantía personal.
También se estableció un mecanismo para quienes ya tenían acuerdos de pago vigentes con la DIAN y entraron en mora como consecuencia de la emergencia.
En esos casos, podrán solicitar por una sola vez la reprogramación de las cuotas que debían pagar entre el 10 de agosto y el 31 de diciembre de 2026. La reprogramación podrá extenderse hasta por 12 meses y evitaría que esos incumplimientos sean considerados como causal para terminar el acuerdo, bajo las condiciones establecidas en el decreto.
La DIAN precisó que, aunque algunas de las medidas tienen aplicación en todo el territorio nacional, otras están dirigidas exclusivamente a los contribuyentes ubicados en las zonas afectadas por el terremoto.
El decreto también establece una excepción para los procedimientos tributarios contemplados en su Capítulo II: estos no aplican a los Grandes Contribuyentes.
El paquete anunciado por el Gobierno busca combinar alivios para obligaciones tributarias pendientes con mecanismos de financiación y flexibilización de pagos en los territorios directamente afectados por la emergencia.
Los contribuyentes interesados deberán acogerse a las condiciones y plazos establecidos en el Decreto Legislativo 1419, teniendo como fecha límite general para solicitar estos beneficios el 19 de noviembre de 2026.
Otras noticias
Etiquetas