Publicidad
Contrarreforma pensional del Centro Democrático: qué cambia en la edad, las semanas cotizadas y los fondos privados
Centro Democrático radicó contrarreforma pensional que propone cambios en Colpensiones, fondos privados, semanas cotizadas y requisitos de jubilación.
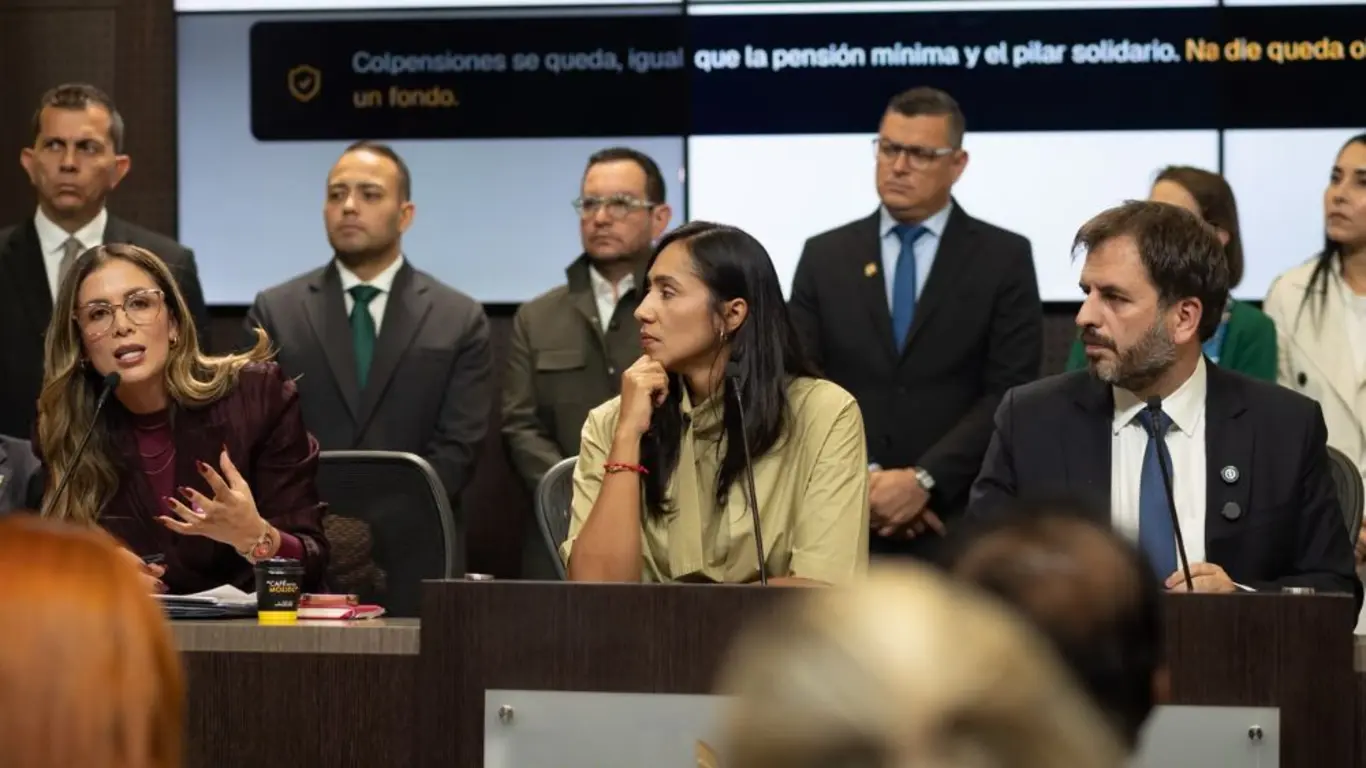
El Centro Democrático radicó este miércoles un proyecto de ley que busca modificar la reforma pensional aprobada durante el Gobierno de Gustavo Petro, mediante cambios en la administración de las cotizaciones, la devolución de los ahorros, los traslados entre fondos y las condiciones para acceder a una pensión en Colombia.
La iniciativa, presentada por los senadores Andrés Forero, Claudia Margarita Zuleta, Zandra Bernal y Juan Felipe Corzo, contiene 17 artículos y plantea que los trabajadores puedan elegir entre Colpensiones y las administradoras privadas para realizar sus aportes pensionales correspondientes a ingresos de hasta 2,3 salarios mínimos legales mensuales vigentes.
Lea también (¿Quién es Analisa Torres? La jueza de origen puertorriqueño que llevará el caso de Nicolás Maduro)
El proyecto propone modificar disposiciones de la Ley 2381 de 2024, que estableció un sistema de protección social para la vejez basado en pilares y dispuso que las cotizaciones correspondientes a ingresos de hasta 2,3 salarios mínimos fueran administradas por Colpensiones, mientras que los aportes sobre los ingresos superiores a ese umbral se destinaran al componente complementario de ahorro individual.
La propuesta del Centro Democrático conserva la estructura de pilares, pero introduce la posibilidad de que cada afiliado decida si sus cotizaciones correspondientes a ese primer tramo de ingresos son administradas por el régimen público o por una entidad privada.
Los trabajadores que opten por una administradora privada financiarían su pensión con el capital acumulado en sus cuentas individuales y los rendimientos generados durante su vida laboral. Cuando los recursos no sean suficientes para cubrir una pensión mínima, podrían acceder a los mecanismos de garantía previstos en la iniciativa, siempre que cumplan las condiciones correspondientes.
Uno de los cambios contempla que los afiliados puedan trasladarse entre Colpensiones y los fondos privados cada cinco años, sin restricciones por edad y con el requisito de recibir doble asesoría antes de adoptar la decisión. Este procedimiento permitiría conocer las condiciones de cada alternativa y sus efectos sobre el reconocimiento de la prestación.
En el caso de los traslados entre administradoras privadas, el proyecto establece un periodo mínimo de seis meses para solicitar el cambio.
Para los trabajadores cuyos ingresos superen los 2,3 salarios mínimos, la iniciativa dispone un plazo de seis meses para seleccionar la administradora encargada de gestionar los aportes correspondientes al excedente. Si el afiliado no realiza la elección durante ese periodo, se efectuaría una asignación aleatoria entre las entidades habilitadas.
Otra de las modificaciones está dirigida a las personas que llegan a la edad de jubilación sin completar los requisitos para obtener una pensión. El proyecto contempla diferentes alternativas para disponer de los recursos acumulados, entre ellas la devolución del saldo de ahorro individual, incluidos los rendimientos financieros, la indemnización sustitutiva y el reconocimiento de una mensualidad vitalicia.
La devolución del ahorro permitiría a los afiliados recibir los recursos acumulados en sus cuentas individuales cuando no reúnan las condiciones para obtener una pensión y cumplan los requisitos establecidos para acceder a esa alternativa.
En cuanto a la mensualidad vitalicia, el proyecto establece que su valor tendría como referencia mínima la renta básica solidaria y como límite máximo el 80 % de un salario mínimo legal mensual vigente. El monto dependería de los recursos disponibles y de las reglas de cálculo contempladas en la iniciativa.
Antes de aplicar estas alternativas, se examinaría la posibilidad de acceder a otros mecanismos de reconocimiento pensional, entre ellos la pensión familiar, la garantía de pensión mínima, el reconocimiento de semanas por hijos y el sistema actuarial de equivalencias.
Este último mecanismo permitiría convertir determinados recursos económicos en semanas de cotización para completar los requisitos de acceso a la pensión. La propuesta contempla que el Gobierno nacional reglamente su funcionamiento en un plazo de seis meses.
En materia de edad de jubilación, la contrarreforma mantiene los requisitos de 57 años para las mujeres y 62 años para los hombres. Tampoco plantea modificar las 1.300 semanas exigidas a los hombres para acceder a la pensión de vejez en el régimen público.
Para las mujeres, el proyecto incorpora una reducción progresiva de las semanas de cotización, con una disminución de 15 semanas anuales, desde las 1.135 semanas previstas para 2026 hasta alcanzar las 1.000 semanas en 2035.
La iniciativa también contempla que los afiliados al régimen de ahorro individual puedan obtener una pensión antes de las edades ordinarias cuando el capital acumulado sea suficiente para financiar una prestación equivalente, como mínimo, al 110 % de una pensión de salario mínimo, conforme a las condiciones establecidas para esta modalidad.
Respecto de la propiedad de los recursos, el articulado propone mantener los ahorros de las cuentas individuales como patrimonio autónomo de los afiliados, separado de los activos pertenecientes a las administradoras de fondos de pensiones.
Los recursos continuarían sujetos a reglas de inversión y administración, con estrategias que reduzcan progresivamente la exposición al riesgo financiero a medida que los trabajadores se aproximen a la edad de jubilación.
El proyecto también introduce disposiciones relacionadas con los costos de administración de los fondos privados. Entre ellas figura un límite máximo anual del 0,6 % sobre los activos administrados en las cuentas individuales.
Adicionalmente, establece un límite del 3 % del ingreso base de cotización para la prima correspondiente al seguro previsional, mecanismo destinado a respaldar determinadas prestaciones asociadas a los riesgos de invalidez y muerte.
En cuanto al porcentaje de cotización, la propuesta mantiene el aporte obligatorio del 16 % del ingreso base. De este valor, el empleador asumiría el 75 % y el trabajador el 25 %, equivalentes al 12 % y al 4 % del ingreso base de cotización, respectivamente.
El articulado también contiene disposiciones sobre el reconocimiento de las prestaciones pensionales y los plazos que tendrían las administradoras para resolver las solicitudes presentadas por los afiliados.
Para las pensiones de vejez, propone un término máximo de cuatro meses para decidir sobre su reconocimiento. Una vez concedida la prestación, la inclusión del beneficiario en la nómina de pensionados tendría un plazo de 60 días.
En las solicitudes relacionadas con pensiones de invalidez y sobrevivientes, el término previsto sería de dos meses, conforme a los procedimientos y requisitos aplicables.
La propuesta incluye obligaciones para Colpensiones relacionadas con la información suministrada a sus afiliados. Entre ellas se encuentra la entrega de extractos periódicos, al menos cada tres meses, con información sobre las cotizaciones registradas.
También contempla la disponibilidad de procedimientos electrónicos para facilitar las solicitudes, consultas y demás trámites relacionados con el historial laboral y las prestaciones económicas.
El articulado incorpora disposiciones sobre la imprescriptibilidad del derecho al reconocimiento de la pensión y mantiene el pago de 13 mesadas anuales para quienes cumplan los requisitos correspondientes.
En materia de financiación, los promotores de la contrarreforma plantean conservar los mecanismos de solidaridad dirigidos a las personas mayores que no cuentan con ingresos suficientes para acceder a una pensión contributiva.
El proyecto también propone limitar los subsidios estatales asociados a las pensiones de mayor cuantía, mediante disposiciones dirigidas a las mesadas superiores a seis salarios mínimos.
Los congresistas autores de la iniciativa han señalado que sus modificaciones buscan preservar el ahorro individual, mantener la libertad de elección de los trabajadores y establecer reglas para la financiación de las obligaciones pensionales.
Entre los argumentos expuestos por el Centro Democrático figuran sus estimaciones sobre el costo fiscal de la reforma de 2024. La colectividad sostiene que esa legislación incrementaría el déficit pensional en aproximadamente 470 billones de pesos y ha planteado proyecciones sobre el agotamiento del Fondo de Ahorro del Pilar Contributivo hacia 2070. Estas cifras corresponden a estimaciones presentadas por los promotores del proyecto.
La radicación de la contrarreforma coincidió con la culminación, en la plenaria de la Cámara de Representantes, del trámite destinado a subsanar los vicios de procedimiento identificados por la Corte Constitucional durante la revisión de la reforma pensional aprobada en 2024.
La Cámara aprobó nuevamente los nueve artículos sometidos a ese procedimiento, sin modificar el contenido previamente aprobado por el Senado. La actuación hace parte del cumplimiento de las decisiones adoptadas por el alto tribunal respecto del trámite legislativo.
La Ley 2381 de 2024 tiene prevista la entrada en vigor de sus principales disposiciones el 1.º de abril de 2027, mientras continúa el proceso de revisión constitucional y se resuelve una solicitud de Colpensiones relacionada con el aplazamiento de su implementación.
Otras noticias
Etiquetas