Publicidad
EY revela los grandes retos de las telecomunicaciones en Colombia ante el avance de la IA y 5G
Telecomunicaciones en Colombia entran en una nueva era: EY identifica los retos para crecer.
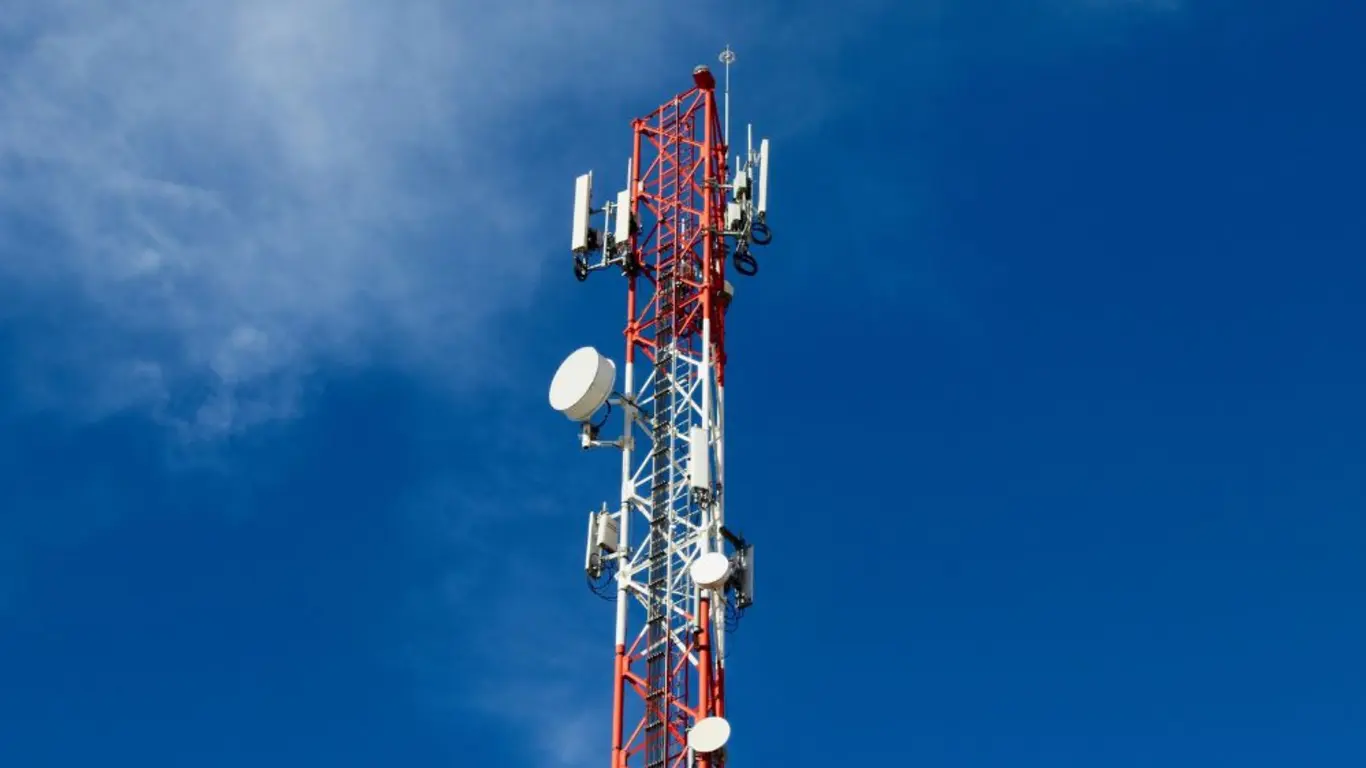
La industria mundial de las telecomunicaciones se aproxima a una nueva fase de transformación en la que el crecimiento dependerá menos de ampliar los servicios tradicionales de conectividad y más de la capacidad de las empresas para incorporar inteligencia artificial, rediseñar sus modelos operativos, competir con nuevos actores digitales y generar ingresos en mercados distintos a la telefonía y el acceso a internet.
Esa es una de las principales conclusiones del estudio EY-Parthenon Telco of Tomorrow, elaborado a partir de entrevistas con cerca de 100 altos directivos de compañías de telecomunicaciones de diferentes regiones del mundo.
Lea también (GPT-6 Astra Ultrafast: OpenAI acelera hasta 8 veces su IA con GPU Nvidia Blackwell)
El informe identifica tres obstáculos principales para conseguir un crecimiento rentable: la competencia disruptiva, mencionada por el 54 % de los ejecutivos; la incertidumbre regulatoria y de política pública, con el 53 %, y la limitada agilidad de las organizaciones, señalada por el 40 %.
El diagnóstico plantea que las empresas de telecomunicaciones no enfrentan una escasez de oportunidades, sino dificultades para capturarlas con suficiente velocidad.
El desarrollo de la inteligencia artificial, la expansión de las redes 5G, el crecimiento de los servicios en la nube, la ciberseguridad, las plataformas digitales y la infraestructura para procesamiento de datos están abriendo nuevas posibilidades de negocio, pero también están obligando a los operadores a competir con empresas que hasta hace pocos años no formaban parte directa de su mercado.
La inteligencia artificial aparece como el principal instrumento para esa transformación. Según EY, el 97 % de los líderes de telecomunicaciones consultados espera que la IA produzca aumentos importantes de productividad durante los próximos cinco años.
Sin embargo, el estudio advierte que instalar herramientas de inteligencia artificial no será suficiente: las compañías tendrán que modificar procesos, estructuras internas, sistemas tecnológicos y esquemas de toma de decisiones para convertir esos desarrollos en resultados económicos.
El impacto también alcanzará a la fuerza laboral. El 69 % de los ejecutivos considera que al menos tres cuartas partes de sus empleados deberán adquirir nuevas competencias o ser reemplazados en algunas funciones durante los próximos años como consecuencia de la automatización y de la incorporación de sistemas basados en inteligencia artificial.
El reto, por tanto, no se limita a adquirir tecnología, sino que incluye capacitación, reorganización de equipos y creación de nuevas capacidades.
Las compañías ya están comenzando a mirar la IA como una fuente directa de ingresos y no solamente como una herramienta para reducir costos.
La GSMA señala en su informe The Mobile Economy 2026 que el 45 % de los operadores considera actualmente la monetización de inteligencia artificial como una prioridad estratégica. Las alianzas con grandes proveedores de nube, plataformas de IA y empresas tecnológicas se están utilizando para disminuir el tiempo necesario para lanzar nuevos servicios, repartir riesgos de inversión y ampliar la oferta comercial.
EY estima que esa búsqueda de nuevas fuentes de ingresos llevará a las compañías a ampliar su presencia en actividades como ciberseguridad, nube soberana, infraestructura de inteligencia artificial y servicios de capacidad computacional mediante unidades de procesamiento gráfico o GPU.
El 47 % de los directivos consultados ubica entre sus prioridades para los próximos cinco años la modificación de los modelos de negocio para acelerar el crecimiento en actividades diferentes a las operaciones tradicionales.
El cambio no significa abandonar las redes. El estudio muestra que el 80 % de los ejecutivos considera que la infraestructura digital debe continuar siendo un activo central propiedad de las compañías de telecomunicaciones.
Sin embargo, la ventaja competitiva ya no estaría determinada únicamente por la calidad de la señal: el 64 % considera que comprender mejor al cliente será una capacidad decisiva para el futuro, frente al 49 % que identifica la calidad de la red como el elemento principal.
Otro de los movimientos que comienza a alterar el mercado es el crecimiento de las comunicaciones satelitales. El 66 % de los ejecutivos entrevistados por EY considera que los operadores satelitales estarán entre las principales fuentes de disrupción del sector dentro de cinco años.
La expansión de constelaciones de satélites de órbita terrestre baja, conocidas como LEO, está permitiendo prestar servicios de conectividad con menores tiempos de respuesta y ampliar cobertura hacia zonas rurales o territorios donde construir infraestructura terrestre resulta costoso.
La relación entre operadores móviles y empresas satelitales es, por ahora, principalmente complementaria. Las redes desde el espacio se utilizan para conectar regiones apartadas, respaldar infraestructuras terrestres y ampliar cobertura.
Sin embargo, EY señala que algunos directivos consideran posible que en determinados mercados los sistemas LEO evolucionen hasta convertirse en una alternativa directa a las redes tradicionales.
Ese escenario adquiere importancia especial en países con grandes extensiones rurales, zonas selváticas, áreas montañosas o regiones de baja densidad poblacional, donde el costo de desplegar fibra óptica y estaciones base continúa siendo una barrera para conseguir cobertura universal.
También se modifica la relación de las compañías de telecomunicaciones con los grandes proveedores globales de computación en la nube. Empresas conocidas como hyperscalers pueden competir directamente con los operadores en servicios corporativos, almacenamiento, procesamiento de información, inteligencia artificial y plataformas digitales, pero simultáneamente están convirtiéndose en algunos de sus socios tecnológicos más importantes.
La creciente demanda de infraestructura para IA requiere centros de datos, procesamiento mediante GPU, conexiones de alta capacidad y redes de baja latencia. Esa combinación acerca nuevamente a las empresas de telecomunicaciones y a los gigantes tecnológicos, pese a que compiten en determinados segmentos del mercado.
El crecimiento potencial del sector sigue siendo significativo. La mayoría de los directivos consultados por EY espera que sus compañías crezcan entre 1 % y 5 % durante los próximos tres años, mientras que un 16 % prevé expansiones superiores al 5 %. Las expectativas son más altas fuera de Europa, donde existen mayores posibilidades de crecimiento de la conectividad y de nuevos servicios digitales.
La GSMA calcula que las tecnologías y los servicios móviles aportaron US$7,6 billones a la economía mundial durante 2025, equivalentes aproximadamente al 6,4 % del producto interno bruto global.
La organización estima que esa contribución podría llegar a US$11,3 billones en 2030, impulsada por la expansión de 5G, la inteligencia artificial y otras tecnologías digitales.
El crecimiento ocurre al mismo tiempo que aumenta la demanda sobre las redes. La Unión Internacional de Telecomunicaciones estima que alrededor de 6.000 millones de personas utilizaban internet en 2025, aproximadamente tres cuartas partes de la población mundial. Sin embargo, 2.200 millones todavía permanecían desconectadas. La cobertura de banda ancha móvil supera el 96 % de la población mundial, aunque persisten diferencias en velocidad, precio y calidad.
La expansión de 5G es otro componente de la transformación. La UIT estimó que esta tecnología alcanzó en 2025 al 55 % de la población mundial y que las conexiones 5G ya representaban alrededor de un tercio de todas las suscripciones de banda ancha móvil.
Las diferencias entre países, no obstante, siguen siendo amplias: mientras la cobertura llegó al 84 % de la población de las economías de altos ingresos, fue apenas del 4 % en los países de ingresos bajos.
América Latina también avanza hacia ese cambio tecnológico. La GSMA estima que las tecnologías móviles aportaron cerca de US$600.000 millones a la economía regional en 2025, equivalentes al 8,6 % del PIB de América Latina, y proyecta que esa contribución aumentará hasta unos US$700.000 millones en 2030.
Para ese año, la organización calcula que aproximadamente la mitad de las conexiones móviles de la región utilizarán 5G.
La región también presenta una adopción acelerada de inteligencia artificial dentro de los operadores. De acuerdo con la GSMA, el servicio al cliente concentra actualmente el 78 % de las implementaciones de IA realizadas por compañías de telecomunicaciones latinoamericanas, la proporción más alta registrada entre las regiones analizadas.
En Colombia, el proceso ya comienza a reflejarse en las cifras de conectividad. El Ministerio de Tecnologías de la Información y las Comunicaciones informó que al cierre del primer trimestre de 2026 el país tenía 10,49 millones de accesos fijos a internet, 49,6 millones de accesos móviles a internet y 94,6 millones de líneas de telefonía móvil.
El crecimiento de 5G ha sido especialmente acelerado. Según el Ministerio TIC, Colombia alcanzó 10 millones de accesos mediante redes 5G durante el primer trimestre de 2026, con un aumento trimestral del 7,7 %. Para ese momento, la tecnología tenía presencia en cerca del 11,97 % de los municipios del país.
Las transformaciones descritas por EY coinciden además con un periodo de modificaciones regulatorias en el mercado colombiano. La Comisión de Regulación de Comunicaciones mantiene los servicios móviles bajo regulación ex ante y reforzó durante 2026 el monitoreo de precios efectivos, descuentos, consumos, ofertas y portabilidad después de los cambios producidos por la integración entre Tigo y Movistar y la nueva configuración competitiva del mercado.
La CRC también modificó las reglas de remuneración mayorista mediante la Resolución 8183 de 2026, incluyendo los cargos asociados con llamadas, mensajes de texto, roaming automático nacional y operación móvil virtual.
Las medidas buscan reducir barreras de entrada, incentivar inversión y facilitar la competencia entre proveedores.
Ese componente regulatorio coincide directamente con una de las advertencias de EY.
Más de la mitad de los ejecutivos consultados considera que la incertidumbre normativa puede limitar las decisiones de inversión, especialmente en momentos en que la industria debe financiar simultáneamente redes 5G, fibra óptica, centros de datos, inteligencia artificial y nueva infraestructura digital.
El estudio plantea, sin embargo, que la regulación y la geopolítica también pueden generar oportunidades. La creciente preocupación de los gobiernos por la seguridad tecnológica, el almacenamiento de datos, la infraestructura crítica y la soberanía digital puede otorgar a determinadas compañías de telecomunicaciones un papel más amplio como proveedores nacionales de infraestructura estratégica.
El resultado es un sector que comienza a alejarse del modelo histórico basado principalmente en vender minutos, mensajes y paquetes de datos. La conectividad continúa siendo la base del negocio, pero alrededor de ella se desarrolla un ecosistema compuesto por inteligencia artificial, computación en la nube, seguridad digital, infraestructura para centros de datos, satélites, plataformas empresariales y nuevos servicios digitales.
Para EY, las empresas que logren crecer no serán necesariamente aquellas que acumulen más tecnologías, sino las que consigan reorganizar sus operaciones para utilizarlas, elegir con precisión los mercados adicionales en los que pueden competir y construir alianzas con compañías tecnológicas en actividades donde cuenten con infraestructura, clientes o capacidades que les permitan diferenciarse.
Otras noticias
Etiquetas