Publicidad
Academia de Medicina pide mantener impuestos saludables: estos son los alimentos gravados y cuánto pagan
Gravamen del 20 % a ultraprocesados se plantea en el Congreso.
La Academia Nacional de Medicina solicitó al Congreso de la República mantener los impuestos a los alimentos ultraprocesados y a los productos con altos contenidos de azúcares añadidos, sodio o grasas saturadas, ante el avance de una iniciativa legislativa que pretende eliminar estos gravámenes del sistema tributario colombiano.
La entidad advirtió que su derogación podría debilitar las medidas de salud pública orientadas a disminuir el consumo de productos relacionados con el desarrollo de enfermedades crónicas.
Lea también (Shakira llevó el Carnaval de Barranquilla a Madrid y bailó junto a 130 artistas colombianos)
El pronunciamiento se produjo en el marco de la discusión del Proyecto de Ley 012 de 2026, mediante el cual se busca derogar los artículos del Estatuto Tributario que establecen los denominados impuestos saludables, incorporados en la legislación colombiana a través de la Ley 2277 de 2022.
La Academia manifestó su desacuerdo con la propuesta y pidió a los congresistas conservar las disposiciones vigentes, al considerar que estos instrumentos tributarios forman parte de las estrategias recomendadas para prevenir enfermedades asociadas con determinados hábitos alimentarios.
Uno de los principales argumentos expuestos por la institución médica está relacionado con la evidencia científica sobre los efectos del consumo de alimentos ultraprocesados en la salud.
Según explicó, diferentes investigaciones han identificado asociaciones entre la ingesta de estos productos y enfermedades como diabetes mellitus tipo 2, hipertensión arterial, obesidad, afecciones cardiovasculares y algunos tipos de cáncer.
La entidad señaló que la política tributaria aplicada a estos productos no debe examinarse exclusivamente desde la perspectiva del recaudo fiscal, debido a que también cumple una función dentro de las estrategias dirigidas a reducir factores de riesgo para la población.
En ese sentido, sostuvo que mantener los gravámenes constituye una medida de prevención frente a enfermedades que requieren atención médica, tratamientos y seguimiento, y que representan una carga para el sistema de salud.
La Academia respaldó su posición con información sobre el comportamiento de la diabetes en Colombia durante la última década.
De acuerdo con las cifras mencionadas en su pronunciamiento, entre 2013 y 2023 aumentó el número de personas atendidas por esta enfermedad dentro del régimen contributivo del sistema de salud.
Durante ese mismo periodo, las atenciones y prestaciones relacionadas con la diabetes registraron un crecimiento cercano al 150 %, una variación que la institución presentó como parte de sus argumentos sobre la necesidad de fortalecer las políticas de prevención.
El incremento de estos servicios sanitarios fue uno de los elementos utilizados por la Academia para explicar su preocupación frente a la posibilidad de retirar medidas que buscan desestimular el consumo de productos asociados con factores de riesgo de enfermedades crónicas.
A esta situación se suman los resultados de la última Encuesta Nacional de la Situación Nutricional, citados por la entidad, según los cuales más de la mitad de los adultos colombianos presenta exceso de peso.
Para la Academia, estos indicadores refuerzan la importancia de conservar instrumentos que contribuyan a las estrategias de prevención de la obesidad y otras enfermedades relacionadas con la alimentación.
Otro de los puntos abordados en el pronunciamiento fue el argumento económico utilizado para cuestionar los impuestos saludables, particularmente su posible incidencia sobre la inflación y el costo de los productos que consumen los hogares colombianos.
La institución consideró que esta justificación carece de suficiente solidez y planteó que los alimentos ultraprocesados no deben equipararse con los productos básicos de la alimentación.
Según su posición, el comportamiento de la inflación alimentaria responde en mayor medida a circunstancias relacionadas con la producción agrícola, las condiciones climáticas y los costos logísticos, por lo que cuestionó que la eliminación de los impuestos a los ultraprocesados se presente como una respuesta a las presiones sobre los precios de los alimentos.
La Academia diferenció así los objetivos de una política de salud pública de las discusiones sobre el costo de la canasta básica, y sostuvo que los argumentos inflacionarios no justifican retirar los gravámenes establecidos para determinados productos.
En su solicitud al Legislativo, la entidad insistió en la necesidad de preservar los artículos de la Ley 2277 de 2022 que regulan estos tributos y evitar que la discusión del Proyecto de Ley 012 de 2026 termine con la eliminación de una de las herramientas utilizadas para reducir el consumo de productos con características nutricionales asociadas con riesgos para la salud.
Además de solicitar la continuidad de los impuestos, la Academia Nacional de Medicina propuso que la totalidad de los recursos obtenidos mediante su recaudo sea destinada a financiar la salud de los colombianos.
La propuesta busca que los ingresos derivados de estos gravámenes se orienten íntegramente al sector sanitario, de acuerdo con la posición expresada por la institución.
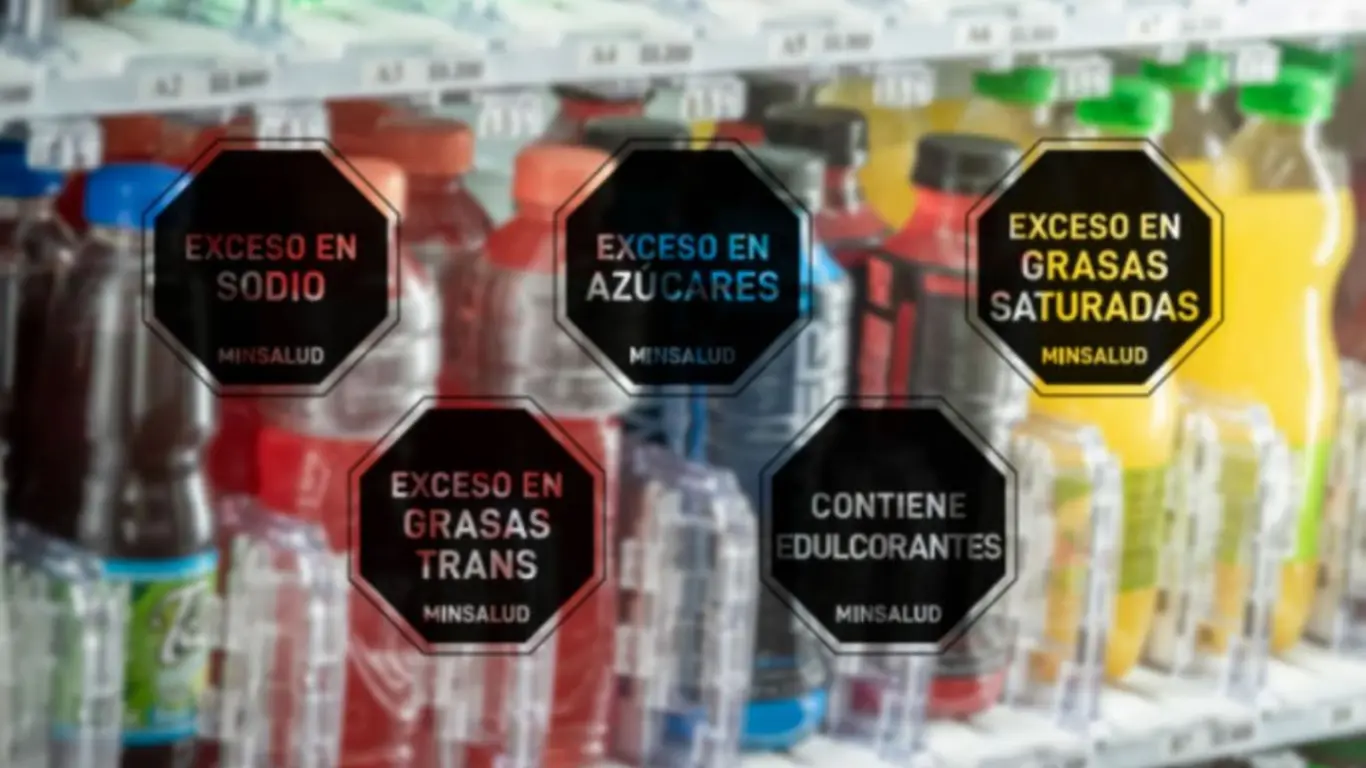
La entidad también defendió la permanencia del sistema de etiquetado frontal de advertencia, mediante el cual se informa a los consumidores sobre el contenido elevado de componentes como azúcares, sodio y grasas saturadas en determinados alimentos.
El origen
Los impuestos saludables en Colombia son gravámenes establecidos mediante la Ley 2277 de 2022, que comenzaron a aplicarse el 1 de noviembre de 2023 con el propósito de desestimular el consumo de bebidas azucaradas y alimentos ultraprocesados con determinados contenidos de azúcar, sodio o grasas saturadas.
La legislación contempla dos tributos: el impuesto a las bebidas ultraprocesadas azucaradas (IBUA) y el impuesto a los productos comestibles ultraprocesados industrialmente (ICUI).
Entre los productos que pueden estar sujetos a estos gravámenes se encuentran gaseosas, bebidas energizantes, refrescos, jugos industrializados con azúcares añadidos, mezclas en polvo para preparar bebidas, productos de confitería, chocolates, galletas, productos de pastelería y determinados pasabocas empacados.
Su aplicación depende de la clasificación del producto y de las condiciones nutricionales establecidas en la legislación. Según la Dirección de Impuestos y Aduanas Nacionales (Dian), los responsables de liquidar y pagar estos impuestos son los productores e importadores de las mercancías gravadas.
Para 2026, el impuesto a las bebidas ultraprocesadas azucaradas se calcula según la cantidad de azúcar añadido por cada 100 mililitros. De acuerdo con la Resolución 247 del 30 de diciembre de 2025, expedida por la Dian, las bebidas que contienen menos de cinco gramos de azúcares añadidos por cada 100 mililitros tienen una tarifa de cero pesos; aquellas que contienen entre cinco y menos de nueve gramos pagan 40 pesos por cada 100 mililitros, mientras que las que contienen nueve gramos o más pagan 68 pesos por cada 100 mililitros.
Esto significa que una bebida de 500 mililitros con nueve gramos o más de azúcares añadidos por cada 100 mililitros genera un impuesto de 340 pesos, mientras que una presentación de un litro con esa misma concentración genera un gravamen de 680 pesos. Las tarifas se actualizan anualmente conforme a la variación de la unidad de valor tributario (UVT).
En el caso de los alimentos ultraprocesados sujetos al impuesto, la tarifa vigente en 2026 corresponde al 20 % sobre la base gravable establecida legalmente, porcentaje que comenzó a aplicarse en 2025, después de haber sido del 10 % en 2023 y del 15 % en 2024.
El tributo comprende productos industrializados que cumplen las condiciones previstas en el Estatuto Tributario y superan los límites establecidos de azúcares añadidos, sodio o grasas saturadas.
Entre las categorías que pueden resultar gravadas figuran dulces, chocolates, galletas, productos de panadería y pastelería industrial, así como determinados alimentos preparados y pasabocas.
No todos los productos pertenecientes a estas categorías pagan automáticamente el impuesto, pues su aplicación depende de los ingredientes, la composición nutricional y la clasificación tributaria correspondiente.
La legislación contempla estos gravámenes como instrumentos fiscales asociados a la política de salud pública, cuyo mantenimiento es precisamente el objeto de la controversia legislativa actual.
Otras noticias
Etiquetas