Publicidad
Tecnoglass reportó los ingresos más altos de su historia en el tercer trimestre de 2026
Ingresos récord de $991.775 millones (US$310,6 millones). Crecimiento anual orgánico de 19,2%. Utilidad neta de US$22,8 millones, o US$0,51 por acción diluida.
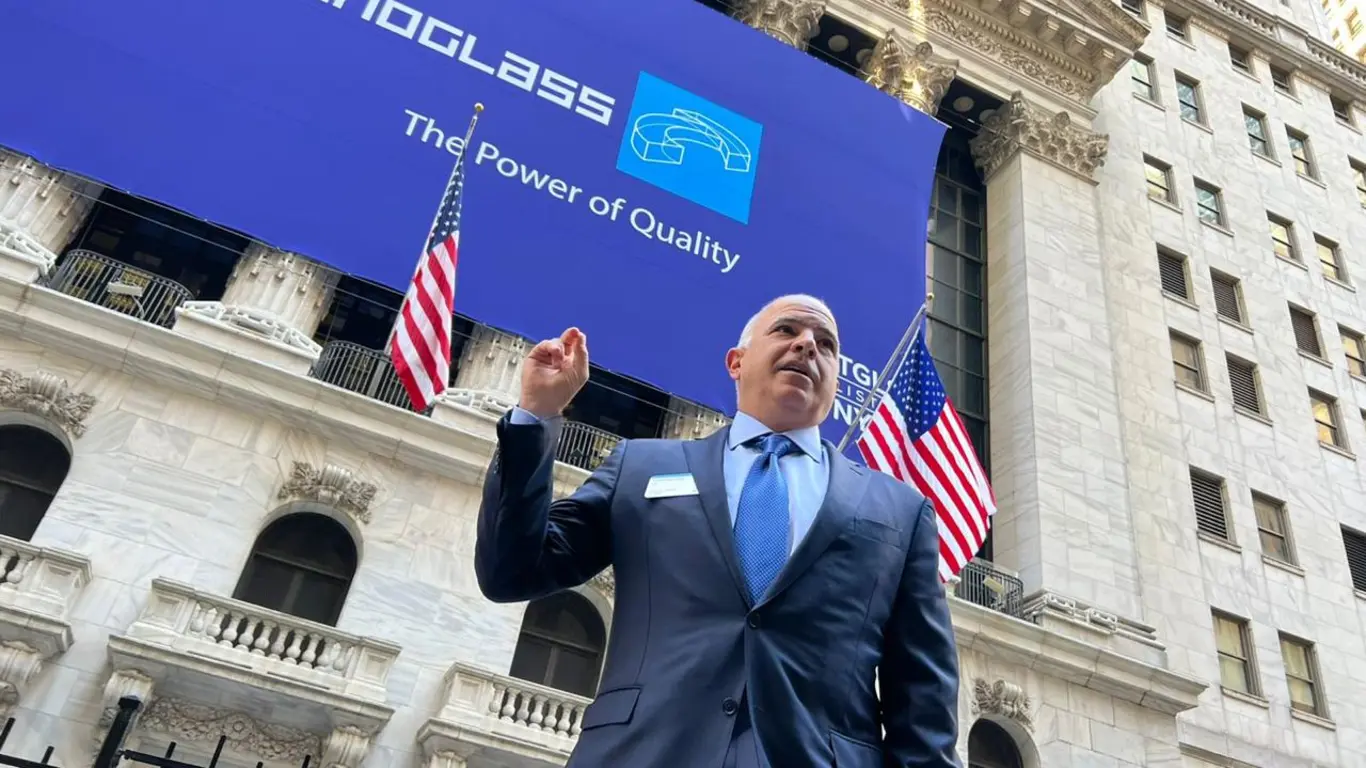
Tecnoglass productor líder de ventanas de aluminio y vinilo de alta gama y de vidrio arquitectónico para los mercados residencial y comercial a nivel global, reportó hoy sus resultados financieros del tercer trimestre terminado el 30 de septiembre de 2026.
José Manuel Daes, director ejecutivo (CEO) de Tecnoglass, comentó: “Nos complace haber alcanzado en el tercer trimestre los ingresos más altos en la historia de la compañía, con un crecimiento anual de 19%, liderado por un aumento de 31% en nuestro negocio multifamiliar y comercial.
Los ingresos del segmento residencial unifamiliar crecieron 17% frente al año anterior, lo que refleja continuas ganancias de participación de mercado a medida que nos expandimos fuera de la Florida.
Los márgenes del tercer trimestre se vieron presionados por costos fuera de nuestro control, como los altos costos del aluminio, los aranceles vigentes y un peso colombiano en su nivel más fuerte desde 2018.
Este trimestre combinó los mayores volúmenes de aluminio consumido junto con el aluminio comprado a los precios más altos alcanzados durante el primer semestre del año.
Sin embargo, desde entonces hemos conseguido asegurar el suministro de aluminio a precios más favorables. Si se excluye la revaluación de inventarios de US$8,4 millones, cuyo impacto es netamente contable dada nuestra moneda funcional y asociada a la rápida apreciación del peso, el EBITDA ajustado del trimestre de hecho superó nuestras expectativas internas, gracias al excelente desempeño de los ingresos.
Los beneficios de los aumentos de precios en mayo de este año ya empiezan a reflejarse en la facturación del segmento residencial unifamiliar, y nuestras iniciativas de automatización están dando resultados, lo que nos deja bien posicionados para mejorar la rentabilidad.
En conjunto, estas acciones nos están convirtiendo en una compañía más fuerte y más eficiente, y seguimos confiados en nuestra capacidad de generar valor adicional para nuestros accionistas.”
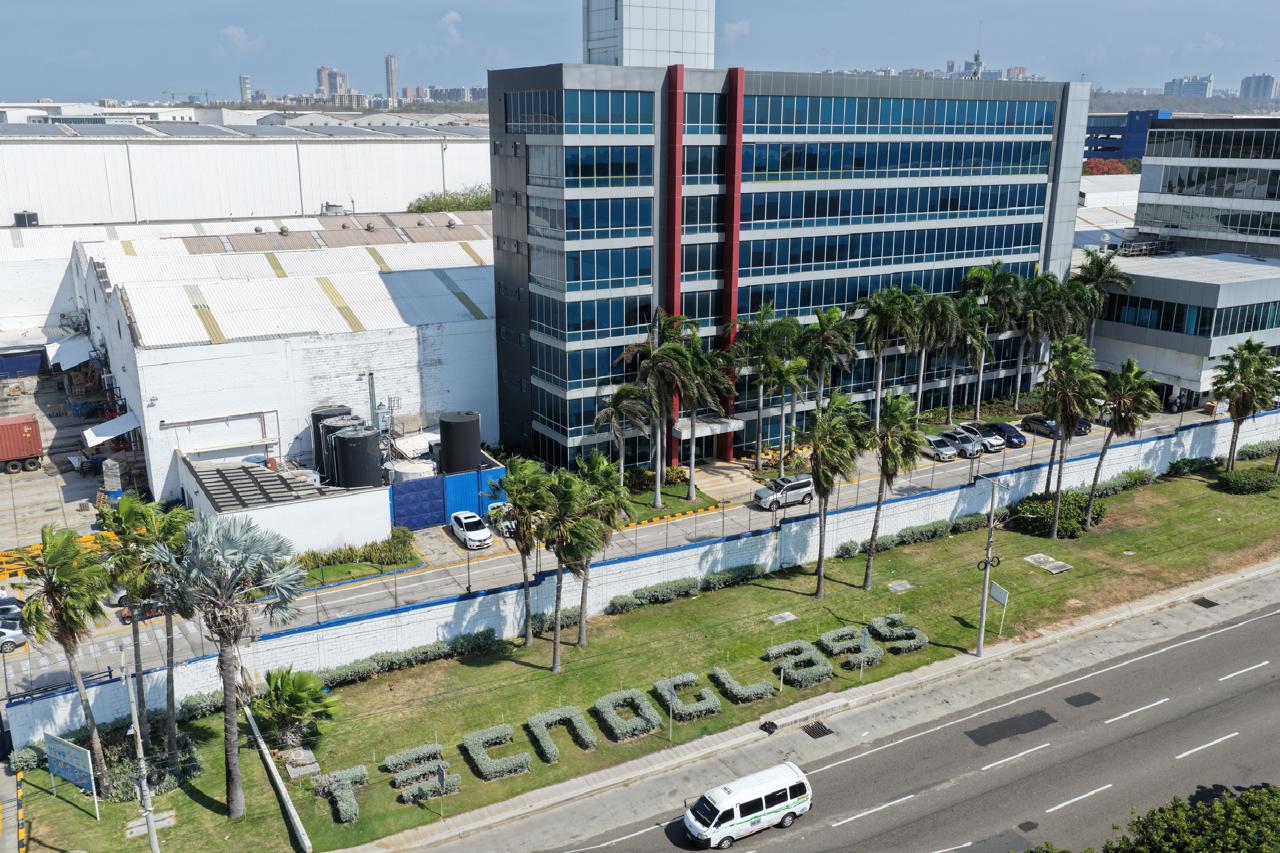
Christian Daes, director de operaciones (COO) de Tecnoglass, agregó: “Nuestro backlog alcanzó un nuevo récord de $4,78 billones de pesos (US$1.430 millones), continuando nuestra trayectoria de crecimiento secuencial ininterrumpido desde 2021 y refleja la ejecución exitosa de una creciente cartera de proyectos multifamiliares y comerciales.
Seguimos firmando proyectos de gran tamaño en el mercado de hoteles y condominios de lujo y, después del cierre del trimestre, firmamos el proyecto más grande de nuestra historia, lo que sigue dándonos una sólida visibilidad para los próximos dos años.
Los ajustes de precios de mayo llegarán a los ingresos del segmento multifamiliar y comercial a medida que los proyectos contratados después del aumento avancen en nuestro backlog, empezando por los proyectos de ciclo más corto a finales de este año y los proyectos más grandes durante 2027.
En el segmento residencial unifamiliar, la expansión de nuestra red de distribuidores, nuestras líneas de vinilo y la diversificación geográfica siguen impulsando las ganancias de participación de mercado, y nuestro nuevo showroom en Los Ángeles está llevando nuestra Legacy Line a la Costa Oeste.
En ambos negocios, nuestro portafolio diferenciado de productos, nuestro creciente alcance geográfico y una sólida cartera de proyectos nos posicionan bien para seguir ganando participación de cara a 2027.”
Resultados del tercer trimestre de 2026
Los ingresos totales del tercer trimestre de 2026 aumentaron 19,2% y alcanzaron un récord de US$310,6 millones, los más altos en la historia de la compañía, frente a US$260,5 millones en el mismo trimestre del año anterior.
Los ingresos del segmento multifamiliar/comercial crecieron 30,9% anual hasta un récord de US$192,4 millones, impulsados por la ejecución de un backlog récord a medida que los proyectos progresan a etapas más avanzadas.
Los ingresos del segmento residencial unifamiliar crecieron 4,1% anual hasta US$118,1 millones, lo que refleja las continuas ganancias de participación de mercado, la expansión geográfica y los ajustes de precios, compensados parcialmente por un pico en los pedidos realizados en el segundo trimestre antes de los ajustes de precios de mayo.
Las variaciones en la tasa de cambio representaron un beneficio de US$2,4 millones en los ingresos totales del trimestre.
La utilidad bruta del tercer trimestre fue de US$106,0 millones, con un margen bruto de 34,1%, frente a US$111,3 millones, o 42,7%, hace un año. Un peso colombiano más fuerte, que se revaluó aproximadamente 20% frente al año anterior y 12% frente al trimestre anterior, explicó cerca de 580 puntos básicos de la disminución de 860 puntos básicos.
Aproximadamente 250 puntos básicos de ese impacto cambiario correspondieron a una revaluación de inventario de cerca de US$8,4 millones, sin impacto en caja.
Ese inventario se compró cuando el peso estaba más débil y se vendió después de que este se fortaleció, lo que aumentó su costo reportado sin ningún impacto en caja.
El margen bruto también reflejó mayores costos de materias primas por el aluminio comprado en Estados Unidos a precios máximos históricos a comienzos del año, una mezcla desfavorable por un mayor nivel de ingresos por instalación y mayores costos laborales asociados al ajuste anual del salario mínimo en Colombia a comienzos del año.
Estos impactos se compensaron parcialmente con mayor apalancamiento operativo derivado de un mayor volumen, los ajustes de precios implementados en mayo del año en curso que empezaron a reflejarse en la facturación de este trimestre, y las eficiencias de las iniciativas de automatización de la Compañía. Sin incluir ese efecto sin impacto en caja, el margen bruto estuvo aproximadamente en línea con el del segundo trimestre de 2026.
Los gastos operacionales fueron US$74,0 millones en el tercer trimestre de 2026, frente a US$47,3 millones en el mismo trimestre del año anterior. El aumento reflejó principalmente cerca de US$15,5 millones de gastos asociados a los aranceles a las importaciones de ventanas de aluminio a Estados unidos, junto con mayores gastos de transporte y comisiones asociados al crecimiento de los ingresos del trimestre y un peso colombiano más fuerte.
Como porcentaje de los ingresos totales, los gastos operacionales fueron 23,8% en el tercer trimestre de 2026, frente a 18,2% en el mismo trimestre del año anterior, principalmente por los factores mencionados.
La utilidad neta fue de US$22,8 millones, o US$0,51 por acción diluida, en el tercer trimestre de 2026, frente a una utilidad neta de US$47,2 millones, o US$1,01 por acción diluida, en el mismo trimestre del año anterior, incluida una pérdida por diferencia en cambio de moneda extranjera, sin impacto en caja, de US$3,3 millones en el tercer trimestre de 2026 y una ganancia de US$1,9 millones en el tercer trimestre de 2025.
Estas ganancias y pérdidas sin impacto en caja corresponden a la remedición contable de activos y pasivos denominados en dólares frente al peso colombiano como moneda funcional.
La utilidad neta ajustada1 fue de US$27,3 millones, o US$0,61 por acción diluida, en el tercer trimestre de 2026, frente a una utilidad neta ajustada1de US$46,7 millones, o US$1,00 por acción diluida, en el mismo trimestre del año anterior.
La utilidad neta ajustada1, conciliada en la tabla a continuación, excluye el impacto de las ganancias o pérdidas diferencia en cambio de moneda extranjera sin impacto en caja, la valoración a precios de mercado sin impacto en caja de ciertas operaciones con derivados y otras partidas no esenciales, junto con el efecto tributario de los ajustes a las tasas estatutarias, lo que, a juicio de la administración, refleja mejor el desempeño financiero central.
El EBITDA ajustado1, conciliado en la tabla a continuación, fue de US$47,7 millones, equivalente al 15,3% de los ingresos totales, en el tercer trimestre de 2026, frente a US$79,1 millones, o 30,4% de los ingresos totales, en el mismo trimestre del año anterior.
La variación se explica principalmente por los factores que afectaron el margen bruto y el SG&A. Sin incluir la revaluación de inventario sin impacto en caja, el EBITDA ajustado habría sido aproximadamente US$8,4 millones mayor.
Generación de caja, asignación de capital y liquidez
El flujo de caja de las actividades de operación del tercer trimestre de 2026 fue de aproximadamente US$21,5 millones, lo que refleja los aportes de capital de trabajo provenientes de las cuentas por cobrar comerciales y los inventarios, y menores pagos de impuesto de renta que en el segundo trimestre.
El CAPEX de aproximadamente US$66,1 millones en el trimestre incluye varias inversiones anunciadas previamente, entre ellas la compra del terreno para la posible planta en Estados Unidos y pagos programados relacionados con ampliaciones de capacidad e iniciativas de automatización en curso.
En agosto, la Compañía completó la compra, anunciada previamente, de un terreno por US$23 millones en el condado de St. Lucie, Florida, para preservar su flexibilidad estratégica frente a una posible nueva planta de manufactura de última tecnología.
El estudio de viabilidad de la posible nueva planta sigue activo y no representa un compromiso de avanzar con la construcción, que se haría por fases según factores como la demanda, las condiciones del mercado y los perfiles de retorno a la inversión.
La Compañía ha asegurado incentivos estatales, locales y de empresas de servicios públicos que, si el proyecto cumple sus parámetros, se espera que mejoren significativamente los retornos estimados del posible proyecto.
Durante el trimestre, la Compañía retornó capital a sus accionistas mediante US$6,7 millones en dividendos en efectivo. Al 30 de septiembre de 2026, a la Compañía le quedaban aproximadamente US$92,5 millones disponibles bajo su programa vigente de recompra de acciones.
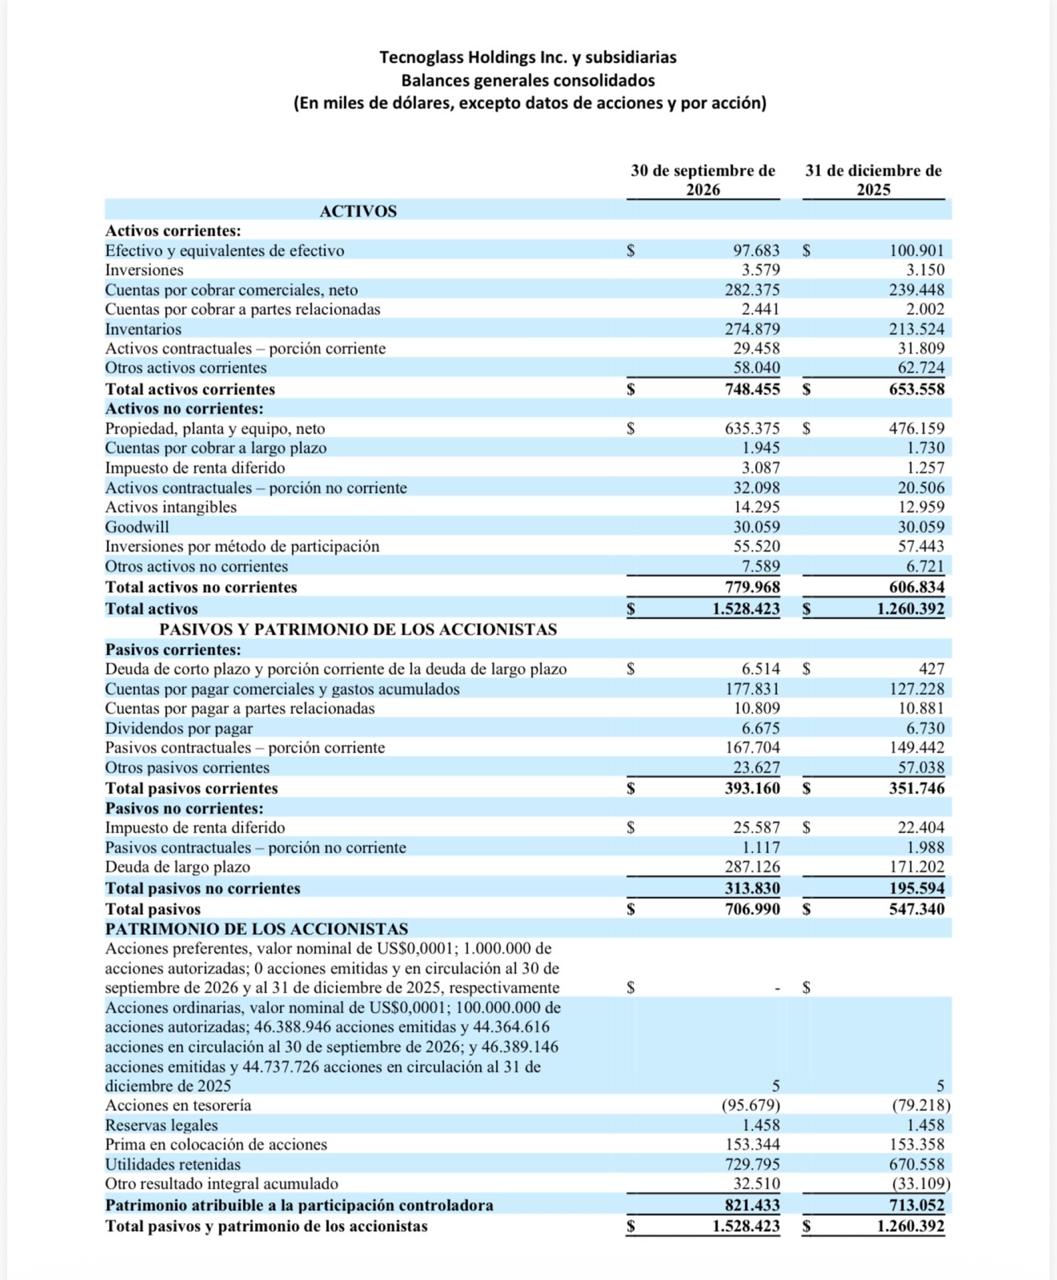
La Compañía cerró el tercer trimestre de 2026 con una liquidez total de aproximadamente US$380 millones, que incluye US$97,7 millones en efectivo y equivalentes de efectivo y US$280 millones de cupo disponible en sus líneas de crédito rotativas, y una deuda total de US$293,6 millones.
La Compañía mantiene un perfil de apalancamiento conservador, de aproximadamente 0,9 veces deuda neta sobre EBITDA ajustado¹ de los últimos doce meses, lo que le brinda una flexibilidad financiera significativa para seguir invirtiendo en iniciativas de crecimiento y retornando capital a los accionistas.
Proyección para el año completo 2026
Santiago Giraldo, director financiero (CFO) de Tecnoglass, afirmó: “Con base en nuestro desempeño en lo corrido del año y la visibilidad que nos da nuestra cartera de pedidos, estamos elevando nuestra proyección de ingresos para todo 2026 a un rango de US$1.100 a US$1.140 millones, y ajustando nuestra proyección de EBITDA ajustado a un rango de US$210 a US$220 millones.
El cambio en nuestra proyección de EBITDA ajustado refleja principalmente la revaluación de inventario de US$8,4 millones, sin impacto en caja, registrada en el tercer trimestre.
Sin ese efecto, nuestra proyección de EBITDA ajustado habría sido aproximadamente US$8,4 millones mayor. Unos ingresos superiores a lo esperado están ayudando a compensar los altos costos de las materias primas y un peso colombiano más fuerte.
Seguimos optimistas con las tendencias de la demanda y con nuestra capacidad de crecer muy por encima de la industria. Hacia adelante, estamos comprometidos en compensar totalmente el impacto de los aranceles en 2027, a medida que se materialicen los ahorros por automatización y el beneficio de mejores precios sobre todo el año. Con un perfil de endeudamiento conservador y una sólida generación de caja, seguimos bien posicionados para invertir en crecimiento y, al mismo tiempo, retornar capital a los accionistas.”
Acerca de Tecnoglass
Tecnoglass Holdings Inc. es un productor líder de ventanas de aluminio y vinilo de alta gama y de vidrio arquitectónico para los mercados multifamiliar, unifamiliar y comercial. Tecnoglass es el segundo mayor fabricante de vidrio que atiende a Estados Unidos y la compañía número uno en transformación de vidrio arquitectónico en América Latina.
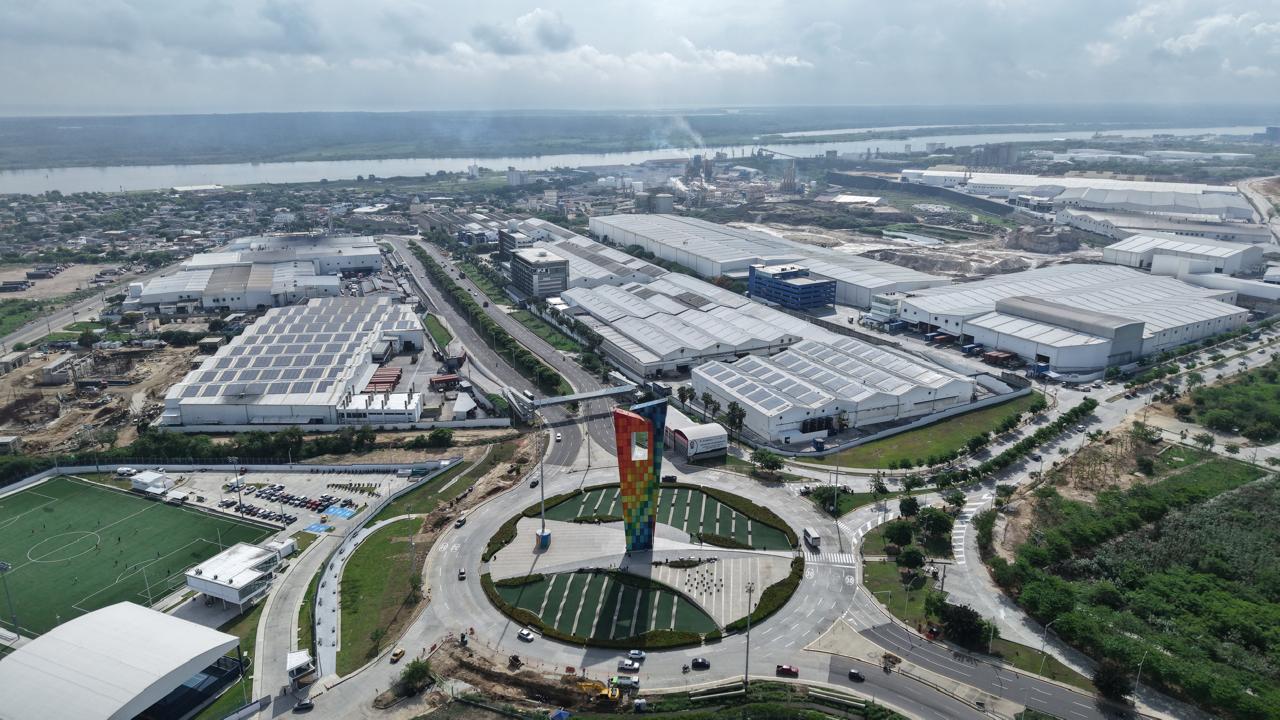
Ubicado en Barranquilla, Colombia, su complejo de manufactura de 6,1 millones de pies cuadrados, verticalmente integrado y de última tecnología, ofrece un acceso eficiente a cerca de 1.000 clientes en Norte, Centro y Suramérica; Estados Unidos representa aproximadamente el 95% de los ingresos totales.
Los productos de alta gama hechos a la medida de Tecnoglass se encuentran en algunas de las propiedades más emblemáticas del mundo, como One Thousand Museum (Miami), Paramount (Miami), Salesforce Tower (San Francisco), Via 57 West (Nueva York), Hub50House (Boston), el Aeropuerto Internacional El Dorado (Bogotá), One Plaza (Medellín) y el Pabellón de Cristal (Barranquilla). Para más información, visite www.tecnoglass.com o video corporativo en https://www.youtube.com/watch?v=qD3AKBv4EkU.
Otras noticias
Etiquetas